Pymes y autónomos ante 2027: las principales novedades fiscales, laborales y de facturación
A medida que se aproxima 2027 comienza a definirse con bastante claridad el escenario al que tendrán que enfrentarse pymes, empresarios y trabajadores autónomos.
Algunas novedades están ya definitivamente aprobadas y tienen fecha concreta de aplicación. Otras, especialmente en materia laboral y de cotización de los trabajadores autónomos, se encuentran todavía pendientes de desarrollo normativo.
En conjunto, puede hablarse de seis grandes bloques de novedades: aumento de cotizaciones sociales, evolución del sistema de cotización de autónomos, factura electrónica obligatoria, nuevos requisitos de los programas de facturación, cambios en el registro de jornada y reducción de determinados tipos del Impuesto sobre Sociedades.
El denominador común vuelve a ser claro: más digitalización, mayor capacidad de control por parte de la Administración y necesidad de que empresas y profesionales adapten con antelación sus procedimientos internos.
-
Sube nuevamente el Mecanismo de Equidad Intergeneracional
Una de las novedades que sí está definitivamente establecida para 2027 es un nuevo incremento del Mecanismo de Equidad Intergeneracional (MEI).
Esta cotización adicional comenzó a aplicarse en 2023 y está destinada fundamentalmente a incrementar el Fondo de Reserva de la Seguridad Social ante el aumento previsto del gasto en pensiones.
En 2026 el MEI es del 0,90 %. A partir del 1 de enero de 2027 pasará al 1 % de la base de cotización, distribuido de la siguiente forma:
- 0,83 % a cargo de la empresa.
- 0,17 % a cargo del trabajador.
No se trata, por tanto, de una previsión pendiente de aprobación. El calendario de incremento está ya establecido en la disposición transitoria cuadragésima tercera de la Ley General de la Seguridad Social.
El porcentaje continuará aumentando posteriormente: será del 1,10 % en 2028 y alcanzará el 1,20 % en 2029, porcentaje que, conforme a la regulación vigente, se mantendrá hasta 2050.
Para las empresas supone otro pequeño incremento del coste laboral que, considerado de forma aislada, puede parecer limitado, pero que adquiere importancia cuando se acumula al resto de cotizaciones sociales y se multiplica por el número de trabajadores de la plantilla.
También aumenta la cuota adicional de solidaridad
A este incremento hay que añadir la denominada cotización adicional de solidaridad, vigente desde 2025 y aplicable a la parte de las retribuciones de los trabajadores por cuenta ajena que exceda de la base máxima de cotización.
La cuota se aplica progresivamente mediante tres tramos y continuará aumentando cada año hasta 2045.
Para 2027, los porcentajes previstos son:
- 1,38 %, sobre la parte de salario comprendida entre la base máxima de cotización y un 10 % adicional.
- 1,50 %, sobre la parte comprendida entre ese 10 % y el 50 % adicional de la base máxima.
- 1,75 %, sobre la parte que exceda del 50 % adicional.
La distribución entre empresario y trabajador mantiene la proporción correspondiente a la cotización por contingencias comunes (la empresa pagará el 83,39% y el trabajador pagará el restante 16,61%). La propia regulación establece además que esta cotización irá incrementándose gradualmente hasta alcanzar, en 2045, porcentajes del 5,5 %, 6 % y 7 %, respectivamente.
Estamos, por tanto, ante dos mecanismos diferentes —MEI y cuota de solidaridad— que tienen algo en común: incrementan progresivamente las cotizaciones destinadas a financiar el sistema de pensiones.
-
Autónomos: ¿Qué ocurrirá con las cuotas en 2027?
Aquí debemos ser mucho más prudentes.
Desde 2023 los trabajadores autónomos cotizan mediante un sistema basado en sus rendimientos netos, en lugar de poder escoger libremente su base de cotización como ocurría tradicionalmente.
El modelo prevé una progresiva adaptación de las cotizaciones a los ingresos reales del trabajador autónomo, con posibilidad de modificar durante el ejercicio la base elegida cuando cambien las previsiones de rendimiento.
Sin embargo, a septiembre de 2026 todavía no existe una tabla definitiva aprobada para las cuotas correspondientes a 2027.
De hecho, para 2026 se decidió mantener con carácter general las tablas correspondientes a 2025, con determinadas adaptaciones en los tramos superiores.
Por ello, no sería correcto afirmar actualmente que en 2027 los autónomos con determinados ingresos pagarán una cantidad concreta ni dar por aprobada una determinada subida de cuotas.
Lo que sí puede afirmarse es que el sistema de cotización por rendimientos reales continuará vigente y que el autónomo deberá seguir prestando especial atención a la previsión de sus rendimientos durante el ejercicio.
Actualmente es posible modificar la base de cotización hasta seis veces al año, de manera que pueda aproximarse a los rendimientos realmente esperados.
Por tanto, una de las cuestiones que habrá que vigilar especialmente antes del comienzo de 2027 será la aprobación de las nuevas bases y cuotas correspondientes al ejercicio.
-
Factura electrónica obligatoria: el reglamento ya está aprobado
En este punto se ha producido una novedad muy importante durante 2026.
La obligación general de facturación electrónica entre empresarios y profesionales fue introducida por la Ley 18/2022, de 28 de septiembre, de creación y crecimiento de empresas, conocida como Ley Crea y Crece.
Durante varios años quedó pendiente su desarrollo reglamentario.
Ese desarrollo finalmente se ha producido mediante el Real Decreto 238/2026, de 25 de marzo, publicado en el BOE de 31 de marzo de 2026.
Por tanto, ya conocemos con bastante más precisión cómo funcionará el nuevo sistema.
La regla general será que los empresarios y profesionales obligados a expedir factura deberán hacerlo en formato electrónico cuando el destinatario sea otro empresario o profesional establecido en España, con las excepciones previstas reglamentariamente.
No estaremos hablando simplemente de enviar por correo electrónico una factura confeccionada en PDF.
 La normativa exige una auténtica factura electrónica estructurada, capaz de ser transmitida, recibida y tratada informáticamente.
El sistema español estará formado por plataformas privadas de intercambio y por una solución pública de facturación electrónica gestionada por la Agencia Tributaria.
Además, las facturas deberán poder transmitir información sobre su estado y su pago, lo que permitirá también un mayor control de los períodos medios de pago y de la morosidad empresarial.
¿Cuándo será obligatoria?
Aquí existe una particularidad importante.
El Real Decreto 238/2026 ya está aprobado y entró formalmente en vigor el 20 de abril de 2026, pero la aplicación efectiva de la obligación depende todavía de la entrada en vigor de la Orden Ministerial que desarrollará técnicamente la solución pública de facturación electrónica.
A partir de la entrada en vigor de esa Orden se contarán los siguientes plazos:
- 12 meses, para empresarios y profesionales cuyo volumen de operaciones del año anterior haya superado los 8 millones de euros.
- 24 meses, para el resto de empresarios y profesionales.
Por ello, no es correcto afirmar sin más que toda la factura electrónica B2B será obligatoria desde el 1 de enero de 2027.
Habrá que atender a la publicación de la Orden Ministerial pendiente y contar desde ese momento los correspondientes plazos.
-
Programas de facturación y VeriFactu: 2027 sí tiene fechas concretas
Aunque están estrechamente relacionados, factura electrónica y VeriFactu no son lo mismo.
La factura electrónica regula fundamentalmente la forma en que determinados empresarios y profesionales deberán emitir, transmitir y recibir las facturas en sus operaciones con otros empresarios o profesionales.
Por otro lado, el Real Decreto 1007/2023 regula los requisitos que deben cumplir los sistemas y programas informáticos utilizados para facturar.
Estos sistemas deben garantizar, entre otras cuestiones, la integridad, conservación, accesibilidad, legibilidad, trazabilidad e inalterabilidad de los registros de facturación.
Dentro de esta normativa se encuentra el denominado sistema VeriFactu, que permite enviar los registros de facturación a la Agencia Tributaria.
Y aquí sí disponemos de fechas concretas.
Tras el aplazamiento aprobado en diciembre de 2025:
- los contribuyentes del Impuesto sobre Sociedades deberán tener adaptados sus sistemas antes del 1 de enero de 2027;
- el resto de obligados tributarios incluidos en la normativa —entre ellos, con carácter general, autónomos y profesionales— deberán tenerlos operativos antes del 1 de julio de 2027.
Por tanto, 2027 será definitivamente el año en el que esta nueva regulación de los programas de facturación desplegará sus principales efectos prácticos.
La consecuencia para empresas y profesionales es evidente: conviene comprobar con suficiente antelación que el programa utilizado para facturar está adaptado al Real Decreto 1007/2023 y a su normativa de desarrollo.
-
Registro horario digital: previsto, pero todavía pendiente de aprobación definitiva
También conviene corregir otra afirmación que se está repitiendo con cierta frecuencia: a día de hoy no puede darse por aprobada definitivamente una obligación general de registro horario exclusivamente digital desde septiembre de 2026.
La obligación de que las empresas lleven un registro diario de jornada existe desde 2019, como consecuencia de la modificación del artículo 34 del Estatuto de los Trabajadores.
Lo que se pretende ahora es reforzar considerablemente ese sistema.
El Ministerio de Trabajo está tramitando un proyecto de Real Decreto sobre registro de jornada, dirigido a establecer registros más objetivos, fiables y accesibles. Además, durante marzo de 2026 se sometió a consulta pública una futura Orden destinada a establecer sus requisitos técnicos y de seguridad.
La orientación de la reforma apunta claramente hacia un sistema digital, con mayores posibilidades de acceso y control por parte de la Inspección de Trabajo.
Sin embargo, mientras no culmine la tramitación normativa y se publique la correspondiente disposición en el BOE, no debe presentarse como una obligación definitivamente vigente con una fecha cerrada.
Para las pymes con trabajadores, no obstante, constituye una reforma que conviene seguir muy de cerca durante los próximos meses.
-
Impuesto sobre Sociedades: reducción de tipos para pequeñas empresas
En el ámbito fiscal, 2027 traerá una nueva reducción de determinados tipos del Impuesto sobre Sociedades, pero es necesario distinguir correctamente entre dos categorías.
Sociedades con cifra de negocios inferior a un millón de euros
Para las sociedades cuyo importe neto de la cifra de negocios del ejercicio anterior sea inferior a 1 millón de euros, el tipo definitivo previsto en la Ley del Impuesto sobre Sociedades es:
- 17 %, por los primeros 50.000 euros de base imponible.
- 20 %, por el resto de la base imponible.
En 2026 estas empresas se encuentran todavía dentro del régimen transitorio, tributando al 19 % por los primeros 50.000 euros y al 21 % por el resto.
A partir de los períodos impositivos iniciados en 2027, dejan de aplicarse esos tipos transitorios y entran en juego, por tanto, los tipos del 17 % y 20 % previstos con carácter general.
Entidades de reducida dimensión
Distinto es el supuesto de las denominadas entidades de reducida dimensión, que son, con carácter general, aquellas cuyo importe neto de la cifra de negocios del ejercicio anterior es inferior a 10 millones de euros, siempre que se cumplan los restantes requisitos legales.
Para estas sociedades el tipo aplicable a los períodos impositivos que se inicien durante 2027 será del 22 %.
Por tanto, decir simplemente que “las micropymes tributarán al 22 % en 2027” sería incorrecto.
En realidad, coexistirán, entre otros, estos dos regímenes:
Empresas con facturación inferior a 1 millón de euros: 17 % hasta 50.000 euros de base imponible y 20 % por el exceso.
Entidades de reducida dimensión: 22 %, siempre que no les corresponda otro tipo específico.
2027: más digitalización y más información en poder de la Administración
Analizando conjuntamente todas estas novedades se aprecia una tendencia que va bastante más allá de una simple subida o bajada de impuestos.
La Administración dispondrá cada vez de más información económica y laboral de las empresas en formato estructurado y susceptible de análisis automatizado.
Los registros de facturación serán más difíciles de modificar sin dejar rastro; la factura electrónica permitirá conocer no solo la propia factura, sino también determinados estados relacionados con su aceptación y pago; y las reformas laborales apuntan igualmente hacia registros de jornada más verificables.
La consecuencia será un incremento notable de la capacidad para cruzar información procedente de diferentes fuentes.
Facturación, declaraciones tributarias, información bancaria, cotizaciones sociales y datos laborales podrán compararse cada vez con mayor facilidad.
Para una pyme o un profesional, la cuestión fundamental dejará de ser solamente presentar correctamente cada declaración. Será también imprescindible que exista coherencia entre toda la información económica que recibe la Administración.
¿Qué deberían hacer pymes y autónomos antes de 2027?
Aunque algunas medidas todavía estén pendientes de desarrollo, existen suficientes novedades confirmadas para que resulte aconsejable comenzar la adaptación antes de que termine 2026.
Especialmente convendría:
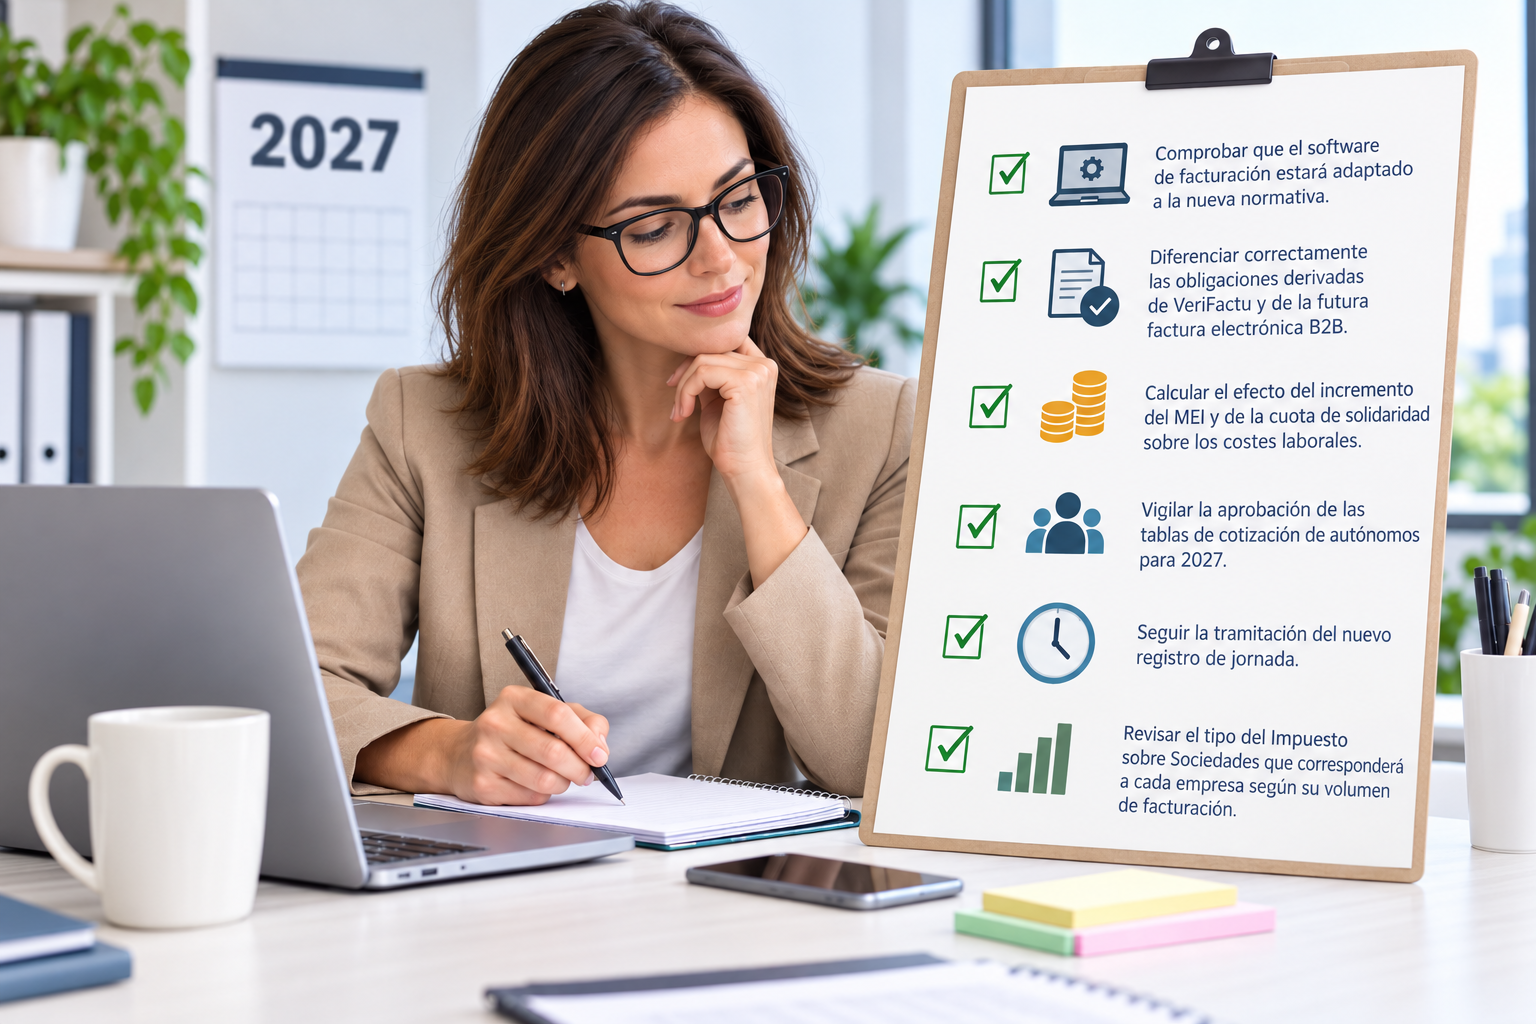
- comprobar que el software de facturación estará adaptado a la nueva normativa;
- diferenciar correctamente las obligaciones derivadas de VeriFactu y de la futura factura electrónica B2B;
- calcular el efecto del incremento del MEI y de la cuota de solidaridad sobre los costes laborales;
- vigilar la aprobación de las tablas de cotización de autónomos para 2027;
- seguir la tramitación del nuevo registro de jornada;
- y revisar el tipo del Impuesto sobre Sociedades que corresponderá a cada empresa según su volumen de facturación.
En conclusión
2027 será un año especialmente importante para la transformación de los procedimientos administrativos de pymes y profesionales.
Algunas de las novedades supondrán mayores costes, especialmente en materia de cotizaciones. Otras, como la reducción de los tipos del Impuesto sobre Sociedades para pequeñas empresas, serán favorables.
Pero probablemente el principal cambio sea otro: la digitalización de las obligaciones fiscales y laborales está haciendo que el control administrativo sea cada vez más automatizado e inmediato.
Adaptarse a tiempo permitirá no solo evitar incumplimientos, sino también aprovechar la nueva normativa para modernizar procedimientos internos, reducir tareas manuales y mejorar la información económica disponible para la propia empresa.
En Lotisse continuaremos informando de las modificaciones que se aprueben durante los próximos meses, especialmente de las nuevas cuotas de autónomos para 2027, de la entrada efectiva en vigor de la factura electrónica y de la regulación definitiva del registro de jornada.
Véase también
Novedades para Pymes y autónomos a partir de 2025: factura electrónica e IVA franquiciado
El MEI: una nueva carga para empresas y trabajadores
La cuota de solidaridad: otra carga más para sostener las pensiones
Lotisse. Patricia Penella
Departamento laboral





 Servicios de administración y asesoría profesional para empresas y comunidades. Gabinete de defensa y asesoramiento jurídico.


